Domain freikörperkultur.de kaufen?
Wir ziehen mit dem Projekt
freikörperkultur.de um.
Sind Sie am Kauf der Domain
freikörperkultur.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain freikörperkultur.de kaufen?
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **

Ähnliche Suchbegriffe für Verlustvortrag
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Niedax Schraubanker NSA 6X50/FKK-T30 V)Eigenschaften • Schraubanker mit Flachrundkopf und TX-Antrieb T30.\n• Zur Verwendung im Funktionserhalt bzw. für Unterdecken mit brandschutztechnischen Anforderungen (Muster-Leitungsanlagen-Richtlinie MLAR 2/2015) bitte Zusatzvorschriften beachten Anwendung • Anzahl und Anordnung der Schraubanker sind der Ausführungsplanung bzw. dem statischen Nachweis zu entnehmen und einzuhalten \n• Einbau und Montage gemäß Europäisch Technischer Bewertung ETA-15/0784 bzw. Montageanleitung im gerissenen und ungerissenen Beton C20/25 bis C50/60. Bei der Bemessung ist der gesamte Zulassungsbescheid ETA-15/0784 zu beachten \n• Zur Verwendung in Mauerwerk siehe allgemeine Bauartgenehmigung Z-21.1-2103. Für Kalksandstein KS, Kalksandlochstein KSL und Vollziegel MZ liegt ein Brandschutzgutachten für den Funktionserhalt vor \n• Verwendung in trockenen Innenräumen \n• Setzen des Schraubankers mit Tangential Schlagschrauber oder von Hand \n• Verwendung für: Sammelhalter SHS \n• Technische AngabenØ: 6 mm Länge L: 50 mm Kopf-Ø: 11 mm Bohrnenn-Ø: 5 mm Klemmbereich t fix: 5 mm empfohlenes Drehmoment: 10 Nm TX-Antrieb: T30 Werkstoff: Stahl, galvanisch verzinkt nach DIN EN ISO 2081/4042, blaupassiviert Zulassungs-Nr.: ETA-15/0784 (NSA 6X50/FKK-T30 V)54,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kemper, Hella: StrandStrand , European Essays on Nature and Landscape , Stoßdämpfer & Federbeine > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20230502, Produktform: Leinen, Titel der Reihe: European Essays on Nature and Landscape##, Autoren: Kemper, Hella~Reise, Karsten, Seitenzahl/Blattzahl: 139, Keyword: Gezeiten; Meer; Natur; Schwimmen; Strand; Umwelt, Fachschema: Küste~Meer / Küste, Fachkategorie: Die Natur: Sachbuch~Naturwissenschaften, allgemein, Warengruppe: HC/Garten/Pflanzen/Natur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 146, Höhe: 15, Gewicht: 390, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
-
Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
-
Wann wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Die Auszahlung erfolgt daher nicht direkt, sondern indirekt durch die Verrechnung mit zukünftigen Steuern. Es kann jedoch je nach Steuergesetzgebung und individueller Situation Unterschiede geben, wann und wie der Verlustvortrag genutzt werden kann. Es ist empfehlenswert, sich mit einem Steuerberater oder Finanzexperten in Verbindung zu setzen, um genaue Informationen zu erhalten. In jedem Fall sollte der Verlustvortrag sorgfältig dokumentiert und aufbewahrt werden, um ihn in Zukunft nutzen zu können. **
Wann bekomme ich Verlustvortrag?
Du bekommst einen Verlustvortrag, wenn du in einem Steuerjahr mehr Ausgaben hattest als Einnahmen und dadurch Verluste gemacht hast. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um deine Steuerlast zu reduzieren. Der Verlustvortrag wird normalerweise automatisch vom Finanzamt festgestellt und in deiner Steuererklärung berücksichtigt. Es gibt jedoch bestimmte Voraussetzungen und Fristen, die beachtet werden müssen, um einen Verlustvortrag geltend machen zu können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass du alle Möglichkeiten zur Nutzung deines Verlustvortrags ausschöpfst. **
Wann entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Unternehmens in einem Geschäftsjahr höher sind als die Einnahmen, was zu einem negativen Ergebnis führt. Dieser Verlust kann mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast des Unternehmens zu reduzieren. Der Verlustvortrag bleibt für einen bestimmten Zeitraum bestehen, in dem er mit zukünftigen Gewinnen verrechnet werden kann. Er kann auch bei einer Umstrukturierung oder Fusion des Unternehmens genutzt werden, um steuerliche Vorteile zu erzielen. **
Top-Angebote
Produkte zum Begriff Verlustvortrag:
-
Niedax Schraubanker NSA 6X50/FKK-T30 VLänge=50 mmGewindedurchmesser=6 mmBohrlochdurchmesser=5 mmMin. Bohrlochtiefe=50 mmWerkstoff=StahlOberflächenschutz=galvanisch/elektrolytisch verzinktKopfform=sonstigeSchraubsystem=Innensechsrund TXGröße (TX)=3048,36 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Niedax Schraubanker NSA 6X35/FKK-T30 VLänge=35 mmGewindedurchmesser=6 mmBohrlochdurchmesser=5 mmMin. Bohrlochtiefe=40 mmWerkstoff=StahlOberflächenschutz=galvanisch/elektrolytisch verzinktKopfform=sonstigeSchraubsystem=Innensechsrund TXGröße (TX)=3044,03 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Niedax Schraubanker NSA 6X50/FKK-T30 V)Eigenschaften • Schraubanker mit Flachrundkopf und TX-Antrieb T30.\n• Zur Verwendung im Funktionserhalt bzw. für Unterdecken mit brandschutztechnischen Anforderungen (Muster-Leitungsanlagen-Richtlinie MLAR 2/2015) bitte Zusatzvorschriften beachten Anwendung • Anzahl und Anordnung der Schraubanker sind der Ausführungsplanung bzw. dem statischen Nachweis zu entnehmen und einzuhalten \n• Einbau und Montage gemäß Europäisch Technischer Bewertung ETA-15/0784 bzw. Montageanleitung im gerissenen und ungerissenen Beton C20/25 bis C50/60. Bei der Bemessung ist der gesamte Zulassungsbescheid ETA-15/0784 zu beachten \n• Zur Verwendung in Mauerwerk siehe allgemeine Bauartgenehmigung Z-21.1-2103. Für Kalksandstein KS, Kalksandlochstein KSL und Vollziegel MZ liegt ein Brandschutzgutachten für den Funktionserhalt vor \n• Verwendung in trockenen Innenräumen \n• Setzen des Schraubankers mit Tangential Schlagschrauber oder von Hand \n• Verwendung für: Sammelhalter SHS \n• Technische AngabenØ: 6 mm Länge L: 50 mm Kopf-Ø: 11 mm Bohrnenn-Ø: 5 mm Klemmbereich t fix: 5 mm empfohlenes Drehmoment: 10 Nm TX-Antrieb: T30 Werkstoff: Stahl, galvanisch verzinkt nach DIN EN ISO 2081/4042, blaupassiviert Zulassungs-Nr.: ETA-15/0784 (NSA 6X50/FKK-T30 V)54,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Steuerpflichtigen in einem bestimmten Jahr höher sind als seine Einnahmen. Dieser Verlust kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Verlustvorträge können beispielsweise entstehen, wenn ein Unternehmen in den ersten Jahren Verluste macht oder wenn hohe außergewöhnliche Ausgaben anfallen. Es ist wichtig, Verlustvorträge sorgfältig zu dokumentieren und in der Steuererklärung korrekt anzugeben, um steuerliche Vorteile optimal nutzen zu können. In Deutschland können Verlustvorträge bis zu einem bestimmten Zeitpunkt in der Zukunft geltend gemacht werden. **
-
Kann Verlustvortrag verfallen?
Ja, ein Verlustvortrag kann unter bestimmten Umständen verfallen. Zum Beispiel kann ein Verlustvortrag verfallen, wenn die gesetzliche Verjährungsfrist abgelaufen ist und der Steuerpflichtige den Verlust nicht innerhalb dieser Frist geltend gemacht hat. Auch bei einer Insolvenz des Steuerpflichtigen kann ein Verlustvortrag verfallen, da die Verluste möglicherweise nicht mehr mit zukünftigen Gewinnen verrechnet werden können. Es ist daher wichtig, den Verlustvortrag regelmäßig zu überprüfen und rechtzeitig in der Steuererklärung anzugeben, um einen Verfall zu vermeiden. Es empfiehlt sich, bei Unklarheiten einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Wie entsteht Verlustvortrag?
Verlustvortrag entsteht, wenn ein Unternehmen in einem Geschäftsjahr Verluste erwirtschaftet hat. Diese Verluste können mit Gewinnen aus Vorjahren oder Folgejahren verrechnet werden, um Steuern zu sparen. Der Verlustvortrag wird in der Steuererklärung des Unternehmens als negativer Betrag angegeben und kann über mehrere Jahre hinweg genutzt werden. Er ermöglicht es Unternehmen, schwierige Zeiten zu überbrücken und in Zukunft wieder profitabel zu werden. In Deutschland können Verluste unbegrenzt vorgetragen werden, bis sie vollständig ausgeglichen sind. **
-
Wann wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen, um das zu versteuernde Einkommen zu reduzieren. Dies bedeutet, dass Verluste aus vergangenen Jahren mit den Gewinnen des aktuellen Jahres verrechnet werden können. Der Verlustvortrag kann nur bis zu einem bestimmten Zeitraum in der Zukunft geltend gemacht werden, danach verfällt er. Es ist wichtig, den Verlustvortrag in der Steuererklärung anzugeben und entsprechende Nachweise zu erbringen, um von dieser steuerlichen Vergünstigung zu profitieren. Die genauen Regelungen zum Abzug des Verlustvortrags können je nach Land und Steuergesetzgebung variieren. **
Ähnliche Suchbegriffe für Verlustvortrag
-
Kemper, Hella: StrandStrand , European Essays on Nature and Landscape , Stoßdämpfer & Federbeine > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20230502, Produktform: Leinen, Titel der Reihe: European Essays on Nature and Landscape##, Autoren: Kemper, Hella~Reise, Karsten, Seitenzahl/Blattzahl: 139, Keyword: Gezeiten; Meer; Natur; Schwimmen; Strand; Umwelt, Fachschema: Küste~Meer / Küste, Fachkategorie: Die Natur: Sachbuch~Naturwissenschaften, allgemein, Warengruppe: HC/Garten/Pflanzen/Natur, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 211, Breite: 146, Höhe: 15, Gewicht: 390, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
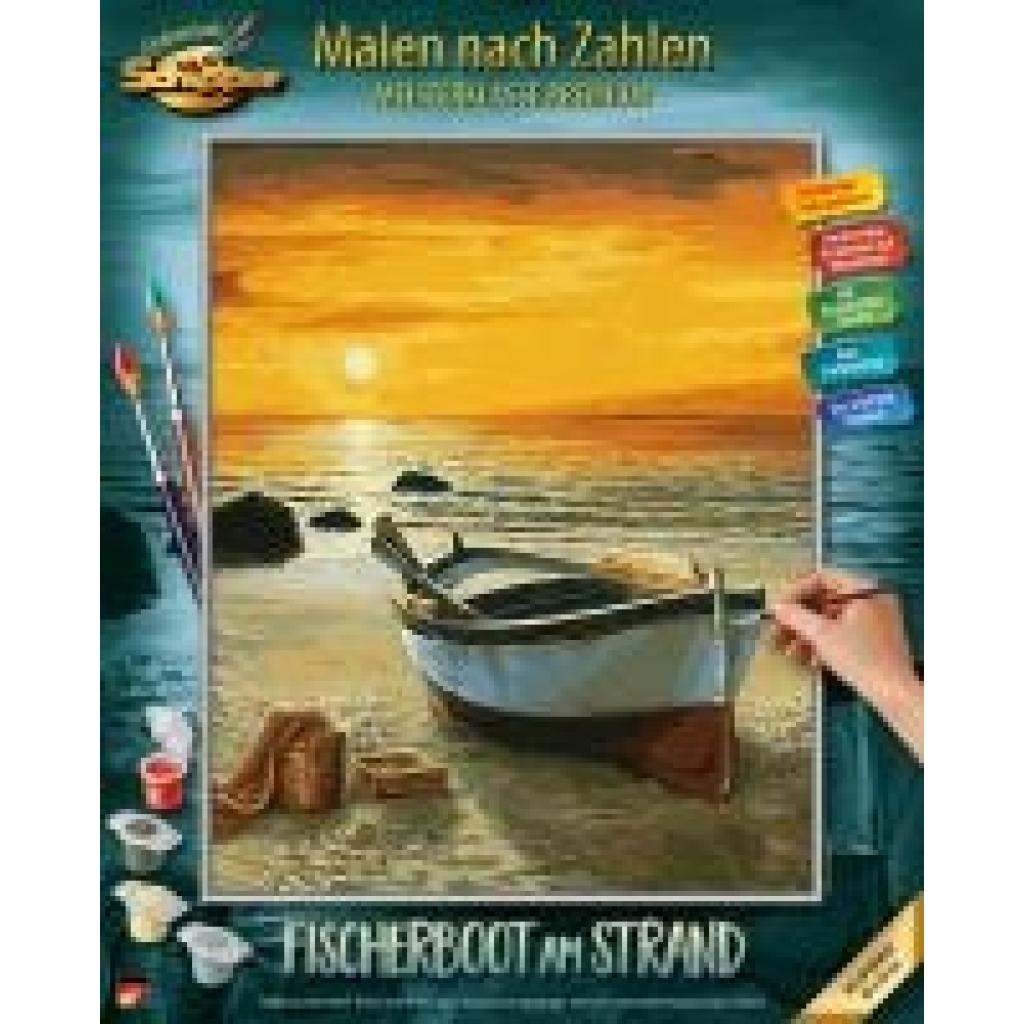
MNZ - Fischerboot am StrandMNZ - Fischerboot am Strand , Schipper - Meisterklasse Premium; Malen nach Zahlen - Maltafel 40 x 50 cm mit Leinenstruktur. Malfertig vorgemischte Acrylfarben und Malpinsel mit Kontrollblatt und ausführlicher Anleitung. Sprachen: D/GB/F/I/NL/ RUS , > , Erscheinungsjahr: 20230501, Produktform: Spiele, Fachschema: Non Books / Mal-Sets, Altersempfehlung / Lesealter: 18, ab Alter: 14, Warengruppe: NB/Malen/Zeichnen, Text Sprache: dut eng fre ger ita rus, UNSPSC: 32131000, Warenverzeichnis für die Außenhandelsstatistik: 32131000, Sender’s product category: NONBO, Verlag: Noris Spiele GmbH, Verlag: Noris Spiele GmbH, Verlag: Noris Spiele GmbH, Warnung vor Sicherheitsrisiken in der EU: Achtung! Nicht für Kinder unter 3 Jahren geeignet. Altersempfehlung: 14+, Länge: 507, Breite: 409, Höhe: 40, Gewicht: 868, Produktform: Spiele, Genre: Spiele, PBS, Genre: Spiele, PBS, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Lagerartikel,35,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo wird Verlustvortrag abgezogen?
Der Verlustvortrag wird in der Regel bei der Einkommensteuererklärung abgezogen. Er kann mit positiven Einkünften aus anderen Jahren verrechnet werden, um die Steuerlast zu reduzieren. Dabei ist es wichtig, den Verlustvortrag korrekt anzugeben und nach den gesetzlichen Vorgaben zu nutzen. Zudem sollte man darauf achten, dass der Verlustvortrag nicht verfällt und innerhalb der gesetzlichen Fristen geltend gemacht wird. In einigen Fällen kann der Verlustvortrag auch bei anderen Steuerarten wie der Körperschaftsteuer oder der Gewerbesteuer abgezogen werden. **
-
Wann wird Verlustvortrag ausgezahlt?
Der Verlustvortrag wird in der Regel mit zukünftigen Gewinnen verrechnet, um die Steuerlast zu reduzieren. Die Auszahlung erfolgt daher nicht direkt, sondern indirekt durch die Verrechnung mit zukünftigen Steuern. Es kann jedoch je nach Steuergesetzgebung und individueller Situation Unterschiede geben, wann und wie der Verlustvortrag genutzt werden kann. Es ist empfehlenswert, sich mit einem Steuerberater oder Finanzexperten in Verbindung zu setzen, um genaue Informationen zu erhalten. In jedem Fall sollte der Verlustvortrag sorgfältig dokumentiert und aufbewahrt werden, um ihn in Zukunft nutzen zu können. **
-
Wann bekomme ich Verlustvortrag?
Du bekommst einen Verlustvortrag, wenn du in einem Steuerjahr mehr Ausgaben hattest als Einnahmen und dadurch Verluste gemacht hast. Diese Verluste können mit zukünftigen Gewinnen verrechnet werden, um deine Steuerlast zu reduzieren. Der Verlustvortrag wird normalerweise automatisch vom Finanzamt festgestellt und in deiner Steuererklärung berücksichtigt. Es gibt jedoch bestimmte Voraussetzungen und Fristen, die beachtet werden müssen, um einen Verlustvortrag geltend machen zu können. Es ist ratsam, sich von einem Steuerberater oder Finanzexperten beraten zu lassen, um sicherzustellen, dass du alle Möglichkeiten zur Nutzung deines Verlustvortrags ausschöpfst. **
-
Wann entsteht ein Verlustvortrag?
Ein Verlustvortrag entsteht, wenn die Ausgaben eines Unternehmens in einem Geschäftsjahr höher sind als die Einnahmen, was zu einem negativen Ergebnis führt. Dieser Verlust kann mit zukünftigen Gewinnen verrechnet werden, um die Steuerlast des Unternehmens zu reduzieren. Der Verlustvortrag bleibt für einen bestimmten Zeitraum bestehen, in dem er mit zukünftigen Gewinnen verrechnet werden kann. Er kann auch bei einer Umstrukturierung oder Fusion des Unternehmens genutzt werden, um steuerliche Vorteile zu erzielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.